
Wero : quel montant maximum peut-on envoyer ?
 Anne
•
13 octobre 2026
Wero est une solution de paiement et de virement qui simplifie les échanges du quotidien, surtout quand vous voulez agir vite sans passer par des démarches compliquées. Pensé pour un usage moderne et européen, ce service permet de transférer de l’argent entre proches avec une logique claire et rapide. Si vous cherchez la réponse la plus utile, la limite de montant Wero est le point à vérifier en premier, car elle conditionne vos envois, vos remboursements et certains usages pratiques.
Dans cet article, vous allez comprendre comment fonctionne le service, où se situe le plafond, et pourquoi la banque peut influencer l’information affichée dans votre application bancaire. L’objectif est simple : vous aider à utiliser Wero sereinement, sans mauvaise surprise au moment de valider un paiement.
Comprendre Wero avant de parler du plafond
Wero est un service de paiement mobile pensé pour les échanges rapides entre particuliers, avec une logique proche du virement, mais plus fluide au quotidien. Dans votre banque, vous pouvez l’activer, puis l’utiliser pour envoyer ou recevoir de l’argent avec un numéro de contact ou un identifiant selon les cas. Le service reste simple, car l’information essentielle apparaît dans l’application mobile au bon moment. Pour approfondir ce sujet, consultez notre guide sur virement wero : comment ça marche.
- Wero sert à envoyer de l’argent à un ami sans passer par un long formulaire.
- Le virement Wero concerne surtout les particuliers, alors qu’un paiement bancaire classique suit parfois un autre parcours.
- Vous pouvez aussi demander un remboursement après un partage de frais.
- Selon la banque, il faut sélectionner le service puis vérifier l’activation avant d’utiliser l’outil.
Une solution pensée pour les échanges du quotidien
Wero répond à des situations très concrètes : un dîner partagé à Lyon, une course avancée à deux, ou un billet de train payé pour un ami. Le service européen facilite l’envoi d’argent en quelques gestes, sans jargon inutile. Pour un particulier, l’intérêt est évident : gagner du temps, garder une trace bancaire claire et recevoir une confirmation rapide.
Ce qu’il faut vérifier dans son application bancaire
Avant d’utiliser Wero, vous devez vérifier dans l’application si la fonctionnalité est activée par votre banque. L’information utile se trouve souvent dans la rubrique paiements, puis dans l’espace dédié au service. Il faut sélectionner le bon compte, confirmer l’activation et repérer le numéro ou l’identifiant demandé. Cette vérification évite les blocages au moment d’envoyer ou de recevoir de l’argent.
Le plafond à connaître pour envoyer de l’argent
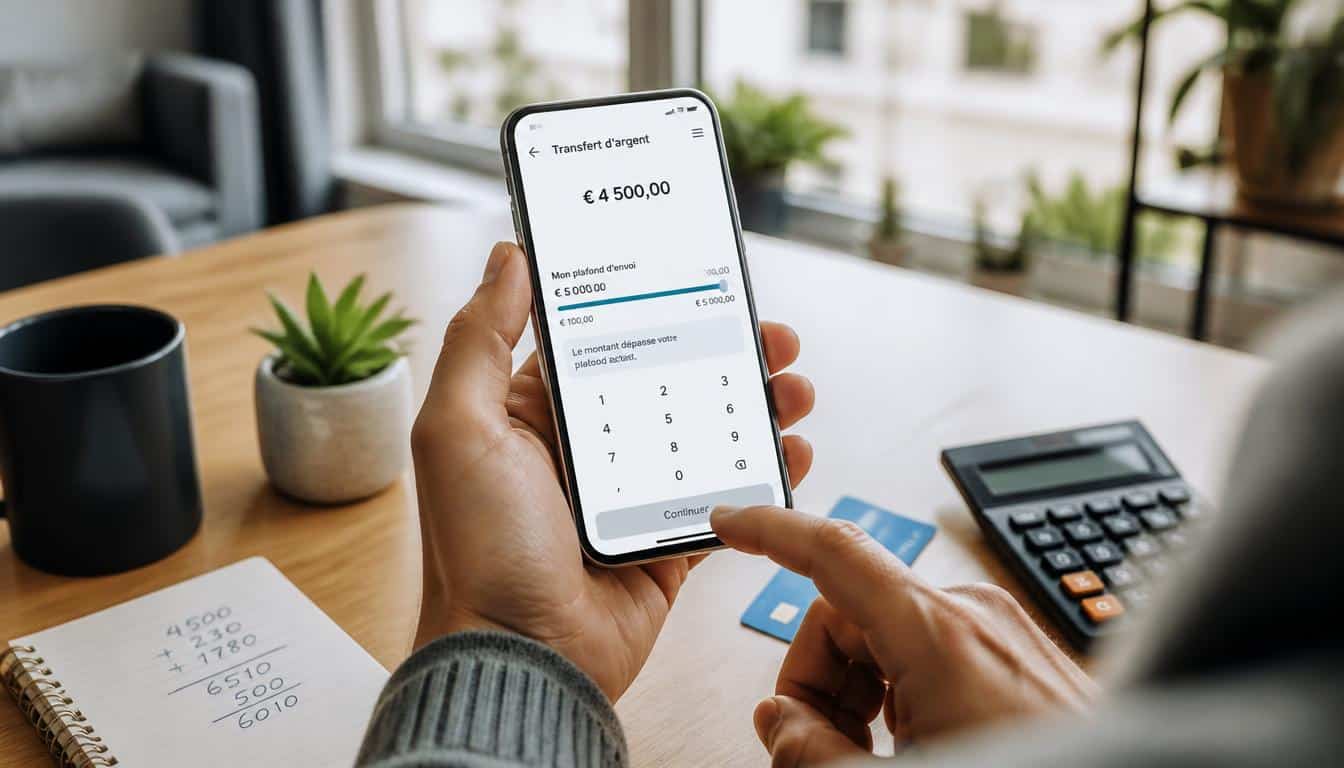
Le plafond Wero dépend souvent de la banque, du compte et du type de transaction que vous voulez effectuer. Dans certains cas, la limite s’applique par opération ; dans d’autres, elle suit un plafond journalier ou un plafond lié au bénéficiaire. C’est pourquoi il faut toujours suivre l’information affichée avant validation, surtout si vous voulez envoyer un montant plus grand à un proche.
- Le plafond par opération fixe le maximum pour une transaction unique.
- Le plafond journalier limite le total envoyé sur une journée.
- La banque peut appliquer un plafond différent selon le compte.
- Le bénéficiaire peut aussi entrer dans le calcul de la limite.
- Selon l’usage, le plafond peut évoluer après vérification du code ou de la carte.
| Type de limite | Ce que cela signifie |
|---|---|
| Par opération | Montant maximum pour un seul envoi |
| Journalier | Somme totale possible sur 24 heures |
| Selon la banque | Règle fixée par l’établissement bancaire |
| Selon le compte | Limite liée au profil ou au contrat |
| Selon l’usage | Limite adaptée au contexte de transaction |
Imaginez que vous vouliez rembourser 120 euros à un ami après un week-end à Bordeaux. Avant de confirmer, l’application vous indique si le plafond autorise cette transaction. Si le montant dépasse la limite, vous devrez réduire la somme ou passer par un autre moyen. Ce contrôle reste simple, mais il protège aussi le fonctionnement bancaire.
Différences entre plafond par opération et plafond bancaire
Le plafond par opération concerne un seul envoi, alors que le plafond bancaire peut englober plusieurs règles à la fois. Une banque peut autoriser une transaction de 100 euros, mais en limiter plusieurs dans la même journée. Pour le bénéficiaire, cela change la façon de recevoir l’argent, car le cadre dépend du compte et du moyen utilisé.
Pourquoi la limite peut varier d’un compte à l’autre
La limite varie parfois d’un compte à l’autre parce que la banque adapte ses règles au profil client, au niveau de sécurité et au type de service. Un compte particulier peut avoir un plafond plus bas qu’un autre compte, surtout si l’activation est récente. Dans ce cas, l’information donnée dans la rubrique dédiée reste la référence la plus fiable.
Envoyer, recevoir et demander sans se tromper
Pour envoyer de l’argent avec Wero, le parcours dans l’application mobile reste simple et utile au quotidien. Vous sélectionnez le service, choisissez le bénéficiaire, saisissez le montant, puis validez avec le code demandé. Selon la banque, un numéro peut remplacer un contact enregistré, mais le principe reste le même : aller vite, sans se tromper, et suivre les étapes dans le bon ordre.
- Sélectionner le service Wero dans l’application.
- Choisir le bénéficiaire ou saisir son numéro.
- Entrer le montant à envoyer.
- Confirmer l’opération avec le code de validation.
Recevoir ou demander de l’argent fonctionne aussi très bien pour un remboursement entre amis. Vous pouvez recevoir une part de restaurant, demander la moitié d’un cadeau commun ou réclamer une avance faite pour un proche. Dans chaque cas, le virement arrive sur le compte lié au service, et l’application mobile aide à suivre l’état de la demande.
Pour demander un remboursement, il suffit souvent de sélectionner le contact, d’indiquer la somme et de suivre la demande jusqu’à sa validation. Si le bénéficiaire souhaite payer, il répond depuis son interface ; sinon, la demande reste visible dans l’historique. Ce moyen est pratique quand vous voulez garder une trace claire sans relancer plusieurs fois.
Les étapes pour envoyer un paiement en quelques secondes
Le parcours pour envoyer un paiement reste rapide : ouvrir l’application, sélectionner Wero, choisir le contact, vérifier le montant, puis confirmer. Ce fonctionnement est utile quand vous êtes pressé et que vous voulez envoyer de l’argent à un ami sans passer par un virement classique plus long. Le code de validation sécurise l’opération.
Quand et comment demander un remboursement à un ami
Vous pouvez demander un remboursement après un repas, une sortie ou une réservation commune. Il suffit de sélectionner le bon contact, d’indiquer le montant, puis de suivre la demande dans l’application. Le numéro ou l’identifiant peut être exigé selon la banque, mais la logique reste simple : demander, attendre, puis recevoir la réponse.
Sécurité, restrictions et usages au-delà du cercle privé
Le service européen Wero s’appuie sur une logique bancaire qui protège les échanges et limite certains risques. Une transaction peut être bloquée si le plafond est atteint, si le compte présente une restriction ou si l’application mobile détecte une anomalie. Pour protéger vos données, il reste utile de déconnecter votre session après usage et de vérifier chaque ligne avant validation.
- Vérifier les restrictions de compte avant d’utiliser le service.
- Contrôler le plafond affiché dans l’application mobile.
- Relire chaque transaction avant de l’accepter.
Les restrictions de compte changent concrètement la manière d’utiliser le service : un professionnel peut avoir des règles différentes d’un particulier, et une banque peut imposer un cadre plus strict après une mise à jour de sécurité. L’information affichée dans l’espace bancaire reste donc essentielle, surtout si vous voulez utiliser Wero sans interruption.
Chez le commerçant, l’usage évolue aussi, car l’intégration progresse dans plusieurs pays européens. Le service instantané peut accepter un paiement en ligne ou en ligne de caisse selon les pays, ce qui ouvre la voie à une solution plus large. L’actualité du déploiement montre bien que l’écosystème bancaire européen avance par étapes, avec des usages qui gagnent en seconde après seconde.
Ce que les restrictions de compte changent concrètement
Une restriction peut empêcher d’envoyer plus d’argent, de recevoir certains virements ou de valider une transaction sans contrôle supplémentaire. Le plafond n’est alors qu’un élément parmi d’autres. Pour un usage professionnel comme pour un usage particulier, la banque peut demander une vérification avant de réactiver le service ou d’autoriser un nouvel envoi.
L’usage chez les commerçants et l’évolution européenne
Wero commence à s’ouvrir au commerçant, avec une intégration progressive dans plusieurs pays européens. Cette solution bancaire vise un paiement plus fluide, que ce soit en ligne ou en magasin. Pour l’instant, l’accepter dépend du pays, du service et du niveau d’équipement du commerçant, mais la tendance reste clairement européenne.
FAQ – Questions fréquentes sur le plafond et le fonctionnement de Wero
Quel est le plafond pour envoyer de l’argent avec Wero ?
Le plafond dépend de votre banque, du compte et parfois du type de virement. L’information la plus fiable se trouve dans l’application mobile ou dans les documents du service.
Le plafond dépend-il de la banque ?
Oui, la banque peut fixer son propre plafond ou une limite liée au compte. C’est pourquoi deux utilisateurs peuvent avoir des règles différentes pour un même service européen.
Peut-on recevoir de l’argent sans action particulière ?
Oui, recevoir de l’argent est souvent automatique si le service est activé. Selon le cas, un numéro ou un identifiant peut être nécessaire pour relier la transaction au bon compte.
Comment demander un remboursement via l’application ?
Il faut sélectionner le contact, saisir la somme et envoyer la demande depuis l’application mobile. Le bénéficiaire peut ensuite valider ou non le virement demandé.
Wero fonctionne-t-il dans tous les pays européens ?
Non, le déploiement reste progressif selon les pays et les banques. Le service européen s’étend, mais sa disponibilité dépend encore de l’intégration locale.
Que faire si la transaction est bloquée ?
Vérifiez le plafond, la restriction éventuelle du compte et l’information affichée dans la banque. Si le blocage persiste, contactez votre établissement pour comprendre le cas précis.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque