Comment fonctionne un virement Wero sur mobile ?
 Anne
•
8 septembre 2026
Dans la vie de tous les jours, envoyer quelques euros à un proche ne devrait pas ressembler à une démarche de banque du siècle dernier. Le virement Wero représente une façon moderne de transférer de l’argent depuis votre mobile, avec une logique pensée pour aller vite et rassurer. Il constitue un outil utile pour payer, rembourser ou recevoir des fonds sans effort inutile. Cette solution facilite les échanges du quotidien, garantit une validation sécurisée et assure une expérience plus fluide, surtout quand vous voulez comprendre précisément son fonctionnement.
Si vous cherchez à saisir le virement Wero : comment ça marche, vous êtes au bon endroit. Ce guide vous explique, étape par étape, ce qu’il faut faire, comment l’argent circule et pourquoi ce nouveau service européen attire autant d’utilisateurs. L’idée est simple : vous permettre d’utiliser ce moyen bancaire sans stress, avec des repères clairs et concrets.
Comprendre Wero avant de faire un virement
Wero, un service bancaire pensé pour les usages du quotidien
Avant d’envoyer de l’argent, il faut voir Wero comme un service bancaire nouveau, conçu pour simplifier les petits paiements entre particuliers. Il s’inscrit dans une solution européenne qui vise à rendre l’argent plus facile à déplacer depuis un mobile. Concrètement, votre banque peut proposer ce service pour payer un ami, rembourser une dépense ou recevoir de l’argent en quelques gestes. Le principe reste simple : moins de saisie, moins d’attente, plus d’argent disponible rapidement. Pour approfondir ce sujet, consultez notre guide sur labanque postal identification.
- Wero sert à transférer de l’argent dans un cadre du quotidien.
- Il s’intègre à la banque pour rester simple à utiliser.
- Il s’impose comme une solution européenne pensée pour l’argent immédiat.
Pourquoi cette solution est différente d’un simple transfert d’argent
La différence se voit dès le départ : Wero ne se contente pas d’envoyer de l’argent, il structure un usage bancaire plus direct. Là où un transfert classique peut demander un IBAN et plusieurs vérifications, cette solution mobile réduit les étapes et accélère le mouvement de l’argent. Pour vous, cela change tout quand il faut agir vite après un déjeuner à Lyon, un café à Lille ou un covoiturage improvisé. Le service garde un cadre simple, mais il veut surtout rendre l’argent plus pratique.
Le principe du virement instantané expliqué pas à pas
Ce qui se passe entre l’envoi et la réception
Le virement instantané repose sur une mécanique très courte : vous validez l’envoi, le système contrôle l’opération, puis l’argent part vers le compte du destinataire. En pratique, tout se joue en quelques secondes, parfois moins de 10 secondes selon la banque et le contexte. Ce fonctionnement est pensé pour recevoir et envoyer sans délai perceptible. La sécurité reste présente à chaque étape, car la validation bancaire protège le mouvement d’argent et limite les erreurs de saisie.
- Vous envoyez l’ordre depuis votre interface bancaire.
- La validation confirme que l’opération est autorisée.
- Le transfert est traité en temps réel.
- L’argent arrive presque immédiatement chez le bénéficiaire.
Pourquoi le transfert arrive presque immédiatement
Le secret tient au traitement instantané entre les banques compatibles. Dès que l’ordre est confirmé, le réseau bancaire relaie l’argent sans attendre la fin de journée ni le prochain jour ouvré. C’est ce qui donne cette impression de fluidité, très différente d’un virement classique lancé un vendredi soir. Pour vous, cela signifie moins d’incertitude et plus de confort, surtout quand il faut régler une dépense avant la fin d’un repas ou d’une journée bien remplie.
Envoyer de l’argent depuis son application bancaire
Les étapes concrètes pour lancer un virement
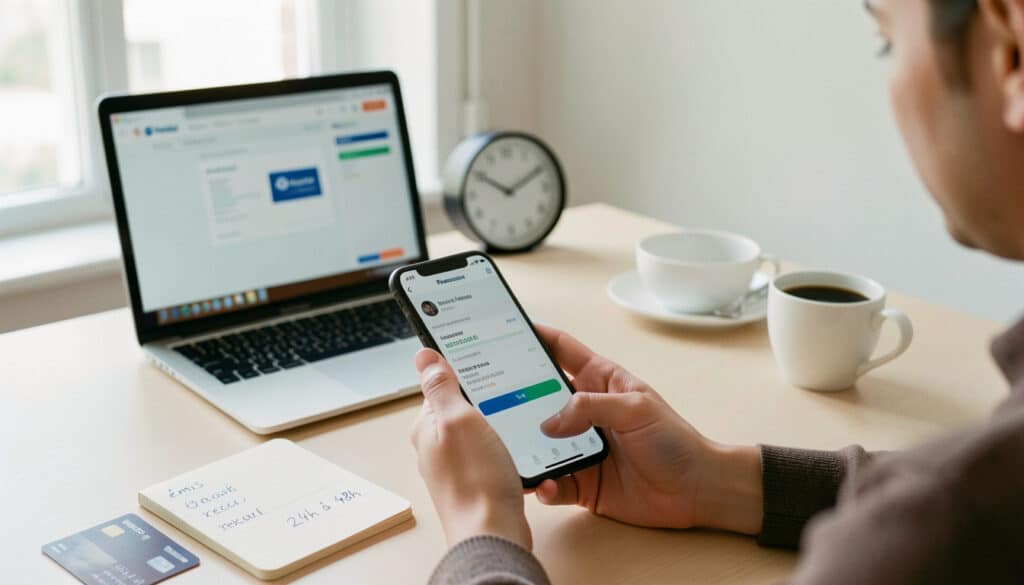
Pour utiliser le service, tout commence dans l’application de votre banque sur mobile. Après la souscription ou l’activation, vous pouvez accéder à la fonction dédiée et préparer l’envoi en quelques manipulations. L’idée n’est pas de compliquer votre quotidien, mais de vous laisser agir rapidement depuis une interface déjà familière. Dans une agence à Bordeaux ou depuis chez vous, la logique reste la même : vous ouvrez l’application, vous choisissez le contact, vous saisissez le montant, puis vous confirmez.
- Ouvrir l’application de la banque.
- Activer le service si nécessaire.
- Choisir le contact ou le destinataire.
- Saisir le montant à envoyer.
- Valider l’opération avec l’authentification prévue.
Ce qu’il faut vérifier avant de valider l’opération
Avant de confirmer, prenez quelques secondes pour vérifier le nom du destinataire, le montant et le mode d’envoi choisi. Une petite erreur peut vite créer un blocage, alors qu’un contrôle rapide sécurise l’opération. Assurez-vous aussi que votre banque vous donne bien accès à cette fonction et que le contact est éligible au service. Cette vigilance simple évite les mauvaises surprises et rend l’usage beaucoup plus serein, surtout quand vous envoyez de l’argent en situation réelle.
Numéro de téléphone ou QR code : comment identifier le destinataire
Identifier un contact sans saisir d’IBAN
L’un des grands atouts du système, c’est de pouvoir identifier un destinataire avec un simple numéro de téléphone plutôt qu’avec une adresse bancaire longue et peu pratique. Dans beaucoup de cas, vous n’avez qu’à choisir le contact déjà enregistré dans votre téléphone, puis à lancer l’envoi. Pour un ami, un colocataire ou un membre de la famille, cette méthode rend l’opération plus naturelle. Le code d’identification reste discret, rapide et adapté aux échanges du quotidien.
- Le numéro de téléphone remplace souvent l’IBAN.
- Le code de contact accélère la recherche du destinataire.
- Le système reste simple pour un ami ou un proche.
- L’adresse bancaire devient inutile dans la plupart des cas.
Le QR code, une option rapide pour partager les informations
Le QR code ajoute une couche de praticité, surtout quand deux personnes se retrouvent face à face. Vous affichez le code, l’autre le scanne, et l’échange peut commencer sans recopier de numéro. Ce code visuel évite les fautes de frappe et rassure quand il faut agir vite. Dans un cas de partage de note au restaurant, cette adresse graphique devient une solution simple, presque instantanée, pour faire circuler l’argent sans discussion interminable.
Recevoir de l’argent directement sur son compte
Ce que voit la personne qui reçoit le transfert
Du côté du bénéficiaire, la réception est généralement très claire : une notification, puis l’argent qui arrive sur le compte bancaire sans détour inutile. Le particulier n’a pas besoin d’ouvrir un portefeuille intermédiaire ni de transférer ensuite les fonds vers sa banque. C’est ce qui rend le parcours plus rassurant, surtout pour quelqu’un qui n’utilise pas souvent les outils de paiement numériques. L’argent suit un chemin direct, lisible et facile à comprendre.
- Le bénéficiaire voit la demande ou le transfert arriver.
- L’argent est crédité directement sur le compte.
- Il n’y a pas de portefeuille intermédiaire à gérer.
Pourquoi la réception est plus fluide qu’avec d’autres solutions
Cette fluidité vient du fait que tout reste dans un cadre bancaire classique. Le compte du bénéficiaire reçoit l’argent sans passer par une étape supplémentaire, ce qui réduit les délais et les manipulations. Pour vous, cela veut dire moins de frictions quand vous attendez un remboursement après une sortie à Marseille ou une dépense partagée pendant un week-end. Le parcours est plus lisible, et l’argent reste facile à suivre.
Sécurité, authentification et conditions d’accès
Comment le service sécurise chaque opération
La sécurité repose sur l’authentification forte et sur les mécanismes habituels de votre banque. Avant qu’un transfert parte, l’application demande une validation personnelle, souvent via code, biométrie ou dispositif bancaire dédié. Cette sécurité protège l’argent et limite les usages non autorisés. Dans la pratique, vous gardez la main sur chaque mouvement, ce qui est essentiel quand un paiement doit partir rapidement. Le conseiller en ligne ou votre banque peut aussi vous guider si un point reste flou.
- Authentification forte avant validation.
- Contrôle bancaire de l’opération.
- Protection des données personnelles.
- Validation personnelle obligatoire.
- Possibilité de demander un conseil en ligne.
Les conditions à remplir pour y avoir accès
Pour utiliser ce service, il faut généralement être client d’une banque compatible et avoir l’application installée sur son téléphone. Selon l’établissement, une activation spécifique peut être nécessaire, parfois après une souscription ou un réglage dans l’espace personnel. Cette condition d’accès varie d’une banque à l’autre, mais l’idée reste la même : vérifier que votre profil est éligible. Si vous changez d’établissement, pensez à contrôler la compatibilité avant de compter sur cette fonction.
Gratuité, limites et comparaison avec un virement classique
Quand Wero remplace avantageusement les paiements compliqués
Dans les situations simples, Wero devient un moyen très pratique pour payer sans sortir sa carte ni recopier un long IBAN. Le service est disponible dans certaines banques et dans plusieurs pays européens, ce qui en fait une solution utile pour les échanges courants. Par rapport à un virement bancaire classique, il réduit le temps d’action et le nombre d’étapes. Pour un remboursement de 18 euros après un déjeuner, l’écart de confort est évident. En complément, découvrez ecard la banque postale.
| Critère | Wero | Virement classique |
|---|---|---|
| Temps | Quasi immédiat | Souvent différé |
| Destinataire | Numéro ou QR code | IBAN |
| Usage | Entre particuliers | Plus large mais plus long |
Ce qu’il faut savoir sur les frais et la disponibilité
Dans la plupart des cas, le service est présenté comme gratuit pour l’utilisateur, mais il reste lié aux conditions de votre banque. Vérifiez toujours si l’option est incluse dans votre offre et si elle est disponible dans votre pays. La carte bancaire n’est pas nécessaire pour lancer l’échange, ce qui renforce l’intérêt de la solution. En revanche, la disponibilité peut varier selon les établissements et le niveau de déploiement.
- Le service est souvent gratuit dans les cas standards.
- La disponibilité dépend de la banque.
- Le pays peut influencer l’accès.
- Les conditions d’offre doivent être vérifiées.
Les usages concrets qui rendent Wero utile au quotidien
Rembourser un proche sans friction
Le cas le plus courant reste le remboursement entre proches. Vous avez avancé 24 euros pour une sortie au cinéma, votre ami vous les renvoie, et l’affaire est réglée en quelques secondes. Ce type d’usage montre bien la logique du nouveau service : moins de friction, moins de messages, plus de clarté. On peut aussi demander une participation à un ami ou partager une dépense sans passer par une solution compliquée.
- Rembourser une avance de restaurant.
- Partager un trajet ou une course.
- Demander une participation à un ami.
- Payer une part commune rapidement.
- Régler une petite dépense sans attendre.
Les situations du quotidien où le service devient vraiment pratique
Dans la vraie vie, ce système aide quand il faut payer un commerçant de proximité, régler une dépense partagée ou envoyer de l’argent à un proche sans délai. Imaginez un commerçant de quartier qui accepte ce mode de règlement lors d’un marché, ou un commerçant qui vous demande une solution simple après une réparation. L’intérêt, c’est la rapidité et la simplicité, surtout quand vous voulez garder le contrôle sur votre argent sans perdre de temps.
FAQ – Questions fréquentes sur le fonctionnement de Wero
Comment envoyer de l’argent avec Wero ?
Vous ouvrez l’application de votre banque, vous choisissez le contact, vous saisissez le montant puis vous validez. Le mobile sert d’interface principale pour envoyer l’argent rapidement, avec une authentification sécurisée.
Faut-il connaître le numéro de téléphone du destinataire ?
Souvent, oui, car le numéro de téléphone permet d’identifier le destinataire sans IBAN. Selon la banque, vous pouvez aussi utiliser un QR code pour simplifier l’envoi.
L’argent arrive-t-il immédiatement sur le compte bancaire ?
Oui, dans les cas compatibles, le transfert est instantané et l’argent peut arriver presque aussitôt sur le compte bancaire du bénéficiaire. La rapidité dépend surtout de la banque et de la disponibilité du service.
Le service est-il sécurisé ?
Oui, la sécurité repose sur l’authentification bancaire, la validation personnelle et les règles de votre établissement. Vous gardez le contrôle avant chaque envoi d’argent.
Peut-on l’utiliser avec n’importe quelle banque ?
Non, il faut une banque compatible avec le service. Vérifiez la condition d’éligibilité dans votre application ou auprès de votre banque avant de vouloir l’utiliser.
Est-ce gratuit dans la plupart des cas ?
Oui, il est souvent gratuit pour les usages standards, mais cela dépend de votre banque et de son offre. Mieux vaut vérifier les conditions exactes avant de recevoir ou d’envoyer de l’argent.