Simulation de crédit camping-car sur 180 mois
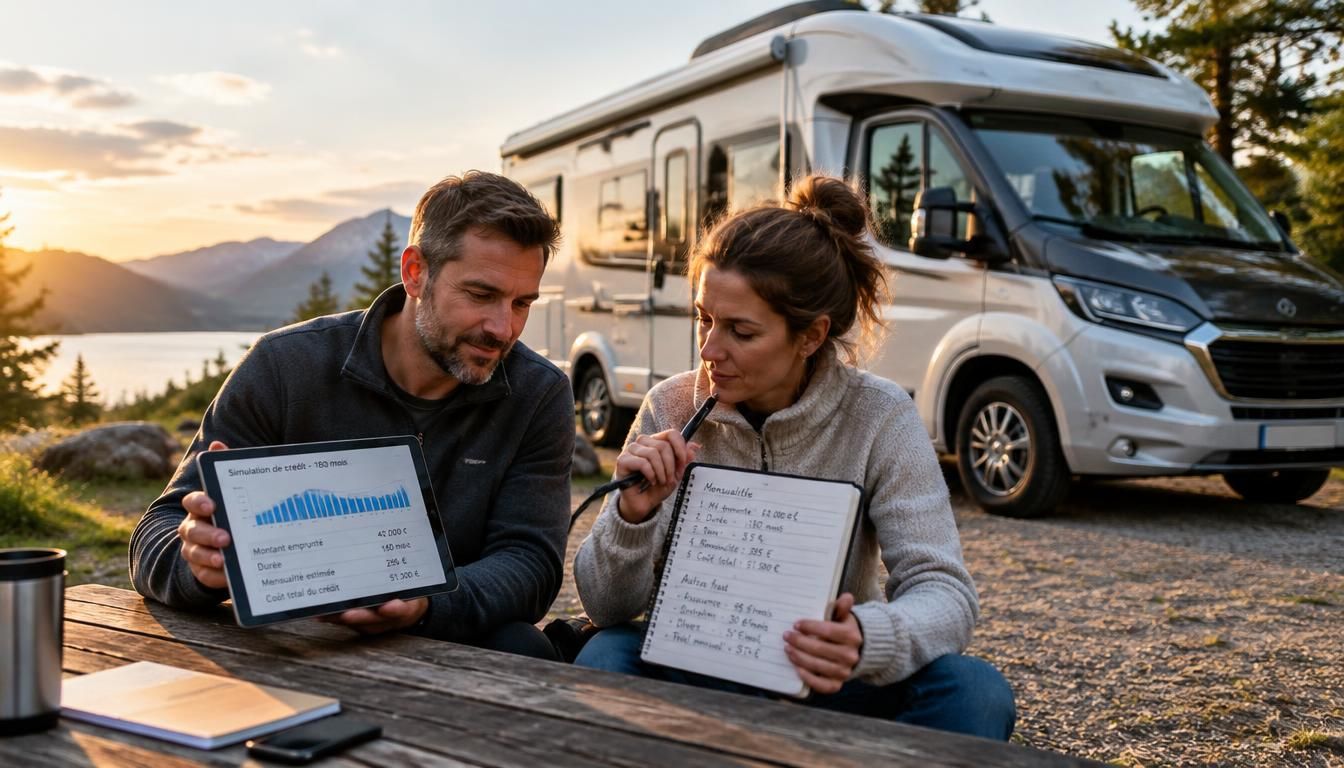
Vous hésitez entre plusieurs formules pour votre futur véhicule de loisirs ? Avant de signer, prenez une minute pour regarder les chiffres. La simulation de crédit camping-car 180 mois représente un repère simple pour mesurer ce que votre budget peut vraiment supporter. Elle aide à comparer les mensualités, à anticiper le coût total et à éviter un achat trop lourd. En pratique, cette auto-évaluation budgétaire permet de choisir plus sereinement, surtout si vous préparez un projet de camping ambitieux pour les prochaines années.
Avec une simulation de crédit pour camping-car sur 180 mois, vous visualisez tout de suite l’équilibre entre confort de remboursement et engagement long terme. C’est souvent là que se joue la bonne décision : faut-il privilégier une mensualité plus douce, ou réduire la durée pour limiter les intérêts ? Dans les faits, ce premier test vous aide à arbitrer avant de vous lancer.
Pourquoi simuler avant de financer son camping-car ?
Avant de vous engager, la simulation sert d’abord à clarifier votre projet. Elle met face à face le prix du camping-car, la durée, l’apport et la mensualité, afin de vérifier si le crédit reste compatible avec votre vie quotidienne. C’est un outil de comparaison précieux : vous pouvez tester plusieurs scénarios, ajuster le montant, puis choisir la piste la plus cohérente avec votre besoin réel. Sans cette étape, il est facile de se laisser séduire par une offre qui paraît simple, mais qui pèse trop sur le budget.
En ligne, une simulation de crédit camping-car 180 mois donne aussi une vision rapide du financement disponible. Vous voyez immédiatement si la solution convient à votre projet, ou s’il vaut mieux faire évoluer le montant emprunté. C’est souvent le meilleur moyen de faire un premier tri avant de contacter un conseiller.
Ce que la simulation permet de comparer avant l’achat
La simulation compare la mensualité, le coût total, le taux et la durée. Pour un camping-car à 50 000 €, l’écart entre deux offres peut vite atteindre plusieurs milliers d’euros sur la durée. Vous pouvez ainsi repérer la formule la plus adaptée à votre projet, sans vous contenter du premier chiffre mis en avant.
Pourquoi elle aide à choisir la bonne solution de financement
Elle vous aide à choisir une solution de crédit plus lisible, parce qu’elle montre ce que vous payez vraiment chaque mois. Une simulation de crédit camping-car 180 mois met en évidence l’impact d’un financement long sur votre budget. Si vous aimez comparer avant d’acheter, c’est l’étape la plus utile pour décider sans précipitation.
Ce que change une durée de 180 mois dans votre budget
180 mois, c’est 15 ans. Sur un crédit, cette durée longue réduit la mensualité, mais elle augmente aussi le coût total du prêt. C’est là que le taux prend toute son importance : sur une période aussi étendue, quelques dixièmes de point changent beaucoup de choses. Un crédit plus court peut sembler plus exigeant au départ, mais il limite le remboursement global. À l’inverse, un financement étalé rassure ceux qui veulent préserver leur consommation courante.
Pour un projet de camping-car, cette durée peut rester pertinente si vous cherchez une mensualité plus légère et un montant mieux adapté à votre situation. Mais il faut accepter un engagement long, avec un prêt qui accompagne votre budget pendant de nombreuses années. La bonne solution dépend donc de votre capacité à financer sans vous serrer trop fort.
Mensualité plus légère, mais coût global plus élevé
Le compromis est simple : plus la mensualité baisse, plus le coût total grimpe. Sur un crédit de 30 000 €, la différence entre 84 mois et 180 mois peut être spectaculaire. Vous gagnez en confort immédiat, mais vous payez plus longtemps. Ce long remboursement mérite donc une lecture attentive avant de signer.
Dans quels cas cette durée peut rester pertinente
Cette formule convient souvent à ceux qui veulent préserver leur trésorerie, financer un véhicule de loisir sans tension et garder une marge pour les vacances. Si votre projet s’inscrit dans le long terme, un crédit étalé peut rester logique. En revanche, pour un usage ponctuel, un prêt plus court est souvent plus rationnel.
Comparer les montants selon le véhicule neuf ou d’occasion
Le montant à financer dépend d’abord du type de camping-car. Un véhicule neuf coûte souvent plus cher, mais il rassure sur l’état général et les garanties. En occasion, le budget baisse, ce qui facilite parfois l’achat. La simulation doit donc partir du bon prix de départ, sinon le crédit ne reflète pas la réalité. Pour un projet de camping, c’est essentiel : le même montant n’a pas le même impact selon que le véhicule est neuf, récent ou plus ancien.
Avec un camping-car d’occasion, vous pouvez viser un budget plus souple et un crédit plus léger. Avec un modèle neuf, le besoin de financement grimpe vite, surtout si vous visez un véhicule bien équipé. L’auto-évaluation permet alors de voir quelle solution reste compatible avec votre capacité d’emprunt.
| Scénario | Lecture budgétaire |
|---|---|
| Camping-car d’occasion | Montant plus accessible, mensualité plus basse, achat souvent plus rapide |
| Camping-car neuf | Montant plus élevé, crédit plus long, confort et garanties renforcés |
| Haut de gamme | Besoin de financement important, arbitrage serré entre équipement et mensualité |
Ce que change le prix du véhicule dans votre décision
Plus le véhicule est cher, plus le crédit s’allonge ou plus la mensualité monte. C’est pourquoi la simulation doit rester liée à votre besoin réel, et non à un simple coup de cœur. Pour un achat d’occasion bien choisi, vous pouvez souvent financer un projet plus raisonnable et garder de la marge.
Taux, TAEG et coût total : savoir lire une offre de crédit
Quand vous comparez une offre de crédit, le taux affiché ne suffit pas. Le TAEG inclut le coût global du financement, avec les frais obligatoires. C’est lui qui permet de lire une proposition de façon fiable. Sur un crédit de longue durée, un petit écart de taux peut changer le coût final de façon nette. Le prêteur peut mettre en avant une mensualité attractive, mais le vrai sujet reste le coût total sur toute la période.
Pour obtenir une vision claire, la simulation doit intégrer le taux, les frais et la durée. Une offre de crédit personnel peut sembler simple, mais il faut vérifier chaque ligne. Une solution bien choisie est celle qui équilibre mensualité, souplesse et coût final, sans mauvaise surprise au moment du remboursement.
Comment le TAEG influence la mensualité et le coût final
Le TAEG agit directement sur le montant payé chaque mois et sur le coût du crédit. Plus il est bas, plus le financement devient lisible. Sur 180 mois, l’effet cumulé est important, car la durée longue amplifie chaque variation. C’est pour cela qu’une simulation de crédit camping-car 180 mois doit toujours être lue avec le TAEG en tête.
Quels éléments comparer entre deux offres de prêteur
Regardez la ligne du taux, mais aussi les frais de dossier, l’assurance et les conditions de remboursement anticipé. Deux offres de crédit peuvent afficher une mensualité proche et pourtant présenter un coût très différent. Le bon réflexe consiste à comparer la ligne la plus complète possible, puis à retenir le financement le plus cohérent avec votre situation.
Apport personnel, dossier et conditions d’acceptation
L’apport personnel joue souvent un rôle décisif. Plus il est élevé, plus le crédit demandé baisse, et plus le dossier paraît solide. Une banque ou un organisme regarde aussi la stabilité de votre situation, la régularité des revenus et le niveau d’endettement. Si vous souhaitez financer un camping-car sans trop alourdir votre budget, un apport peut faire la différence. À l’inverse, un financement à 100 % reste possible dans certains cas, mais il demande un dossier plus solide.
Pour obtenir un crédit, il faut préparer des justificatifs clairs et montrer que la demande reste cohérente avec votre situation. Un fonctionnaire avec revenus stables, un professionnel indépendant ou un retraité n’auront pas exactement le même dossier, mais la logique reste identique : rassurer sur la capacité à financer sur la durée.
Apport ou financement à 100 % : que faut-il privilégier ?
Si vous pouvez mobiliser une réserve sans vous fragiliser, l’apport est souvent avantageux. Il réduit le montant à emprunter et limite le coût du crédit. Mais si vous préférez conserver votre épargne, un financement total peut rester pertinent. L’important est d’adapter la demande à votre équilibre financier, pas de vider votre compte pour souscrire trop vite.
Les conditions que l’organisme examine avant d’accepter le dossier
L’organisme vérifie la stabilité de la situation, la cohérence de la demande et la capacité à financer les mensualités. Il regarde aussi la nature des revenus, les charges en cours et les justificatifs du dossier. Cette condition d’acceptation reste simple à comprendre : plus votre profil est lisible, plus le crédit a des chances d’être obtenu.
Quelles formules de financement comparer avant de souscrire ?
Avant de souscrire, comparez plusieurs solutions de crédit. Le prêt personnel offre de la souplesse, car il n’est pas toujours lié au véhicule. Le crédit affecté, lui, rattache le financement à l’achat du camping-car, ce qui rassure certains acheteurs. Un prêt à la consommation peut aussi convenir si vous voulez garder une marge de liberté. Pour un projet auto ou loisirs, le bon choix dépend surtout du véhicule, du budget et du niveau de sécurité recherché.
Si votre véhicule est neuf, l’une des solutions les plus structurées peut être intéressante. Pour une occasion, un prêt plus souple peut suffire. L’essentiel est de choisir un crédit qui colle à votre projet, sans complexifier inutilement le financement.
Le prêt personnel est-il le plus souple ?
Oui, souvent. Le prêt personnel laisse plus de liberté dans l’usage des fonds et peut simplifier la démarche. Il convient bien à ceux qui veulent aller vite et garder une solution simple. En revanche, il faut vérifier le taux et le coût total, car la souplesse a parfois un prix.
Quand le crédit affecté devient la meilleure option
Le crédit affecté devient intéressant si vous voulez sécuriser l’achat d’un véhicule précis. Il relie le prêt au camping-car et limite le risque de décalage entre financement et achat. Pour un projet bien défini, cette formule peut être la plus rassurante avant de souscrire.
Avantages et limites d’un financement long pour partir sereinement
Un crédit long a un vrai atout : il allège la mensualité et rend le camping-car plus accessible. Vous pouvez ainsi réserver une part de votre budget aux équipements, aux trajets et aux vacances. Dans la vie réelle, cela change tout : le véhicule devient plus facile à engager sans bouleverser vos dépenses du mois. Pour certains foyers, c’est la seule façon de partir sereinement.
Mais il faut aussi regarder les limites. Sur 15 ans, le véhicule peut vieillir, perdre de la valeur ou devenir moins adapté à vos envies. Le remboursement long vous accompagne longtemps, et cela impose de rester vigilant sur votre budget. Cette solution est donc utile, mais pas automatique.
Les avantages concrets d’une mensualité allégée
Une mensualité plus douce protège votre trésorerie et facilite la gestion du quotidien. Vous gardez de la marge pour la vie courante, les imprévus et les départs en vacance. Pour un camping-car, ce confort peut faire la différence entre un projet repoussé et un projet réellement vécu.
Les limites à connaître avant de s’engager sur 15 ans
Le principal risque est de payer longtemps pour un véhicule qui aura déjà vieilli. Il faut aussi penser à la revente, à l’entretien et à l’évolution de vos besoins. Avant de vous engager, demandez-vous si vous souhaitez vraiment aménager votre budget sur une période aussi longue.
Comment comparer les offres et décider en toute confiance ?
Pour décider, commencez par comparer la mensualité, puis le taux, puis les conditions. Une simulation rapide vous donne un premier repère, mais il faut ensuite vérifier les détails. Deux offres de crédit peuvent sembler proches alors qu’elles ne racontent pas la même histoire budgétaire. La bonne méthode consiste à faire une simulation rapide, à comparer les lignes utiles, puis à retenir la solution la plus cohérente avec votre projet.
Si vous passez par une banque ou un professionnel, demandez une version claire de l’offre et relisez le coût total. La simulation de crédit camping-car 180 mois doit vous aider à choisir, pas à vous perdre dans les chiffres. Le bon réflexe, c’est de garder une lecture simple : mensualité supportable, crédit lisible, projet réaliste.
Les critères qui départagent vraiment deux offres
Les vrais critères sont la mensualité, le coût total, la souplesse de remboursement et la clarté des conditions. Une simulation de crédit camping-car 180 mois permet de comparer ces éléments rapidement. Si l’écart de taux est faible, la différence se joue souvent sur les frais et la flexibilité.
Quelle option retenir selon votre profil d’acheteur
Si vous cherchez la sécurité et un budget stable, privilégiez l’offre la plus lisible. Si vous voulez aller vite, choisissez une solution simple, mais vérifiez le coût final. Pour un projet de camping-car bien défini, l’idéal reste de comparer plusieurs offres de crédit avant de faire votre choix.
FAQ – Questions fréquentes sur le financement d’un camping-car
Combien coûte en moyenne un financement sur 180 mois ?
Le coût dépend du montant emprunté, du taux et des frais. Une simulation aide à voir rapidement si le crédit reste supportable sur la durée.
Vaut-il mieux acheter un camping-car neuf ou d’occasion ?
Un véhicule neuf rassure par son état, mais l’occasion réduit souvent le budget. Le bon choix dépend de votre capacité de remboursement et du niveau de confort recherché.
Une simulation suffit-elle pour connaître sa mensualité ?
Elle donne une estimation fiable, mais pas une offre définitive. Pour un crédit précis, il faut ensuite valider les conditions réelles du prêteur.
Quels critères faut-il vérifier avant de demander un crédit ?
Vérifiez vos revenus, vos charges, votre apport personnel et la cohérence du véhicule avec votre budget. Une demande bien préparée facilite l’acceptation du dossier.
Peut-on comparer plusieurs offres en ligne avant de choisir ?
Oui, et c’est même recommandé. Une simulation en ligne permet de comparer plusieurs offres avant de choisir celle qui correspond le mieux à votre projet.
Quel profil a le plus intérêt à étaler le remboursement ?
Les profils qui veulent préserver leur trésorerie, garder une mensualité faible et financer un camping-car sur le long terme ont souvent intérêt à étaler le remboursement.