Qu’est-ce que le code SWIFT et à quoi sert-il ?
Quand un virement traverse les frontières, on se retrouve vite face à un détail qui semble technique, mais qui change tout. Le c est quoi le code swift représente l’identifiant qui permet de reconnaître une banque et d’orienter correctement un paiement à l’étranger. Il joue un rôle essentiel dans les opérations internationales, car il facilite le traitement, garantit une meilleure précision et évite bien des erreurs au moment d’envoyer de l’argent. Si vous avez déjà rempli un formulaire bancaire sans comprendre ce champ, vous n’êtes pas seul.
Dans cet article, nous allons clarifier simplement ce qu’est ce code, pourquoi il revient souvent dans un virement international, et comment il se distingue du BIC et de l’IBAN. Vous verrez aussi comment lire une information bancaire sans stress, avec des repères concrets pour ne plus hésiter au moment de valider votre opération.
Comprendre l’identifiant SWIFT en quelques mots
Le swift est un repère bancaire utilisé pour identifier une banque de façon unique dans le monde entier. Pour vous, cela veut dire qu’un code bien saisi aide à diriger la bonne information vers le bon établissement. Dans une banque, ce nom revient souvent dès qu’il est question de transfert hors du cadre habituel, car le swift sert à éviter les confusions entre établissements proches, mais distincts. Une information bancaire correcte permet alors de gagner du temps et de limiter les retards. Pour approfondir ce sujet, consultez notre guide sur banque swift.
Imaginez un formulaire où vous devez choisir entre plusieurs établissements au nom proche : le swift agit comme un identifiant précis. Il complète le code local et rend la lecture plus fiable, surtout quand le paiement passe par une banque située dans un autre pays. En complément, découvrez bic swift.
Une définition simple pour ne pas se perdre
Le swift correspond à un code bancaire standardisé. Il sert à identifier une banque, parfois même une agence, et à transmettre une information claire dans un contexte bancaire international. Si vous débutez, retenez une idée simple : ce code n’explique pas votre compte, il désigne l’établissement qui le tient. C’est cette logique qui le rend utile dans les échanges entre banques.
- Il donne un nom unique à la banque concernée.
- Il aide à identifier le bon destinataire bancaire.
- Il sécurise une information utilisée dans un cadre international.
- Il évite qu’un transfert parte vers le mauvais établissement.
Pourquoi cet identifiant est devenu indispensable dans le monde bancaire
Le swift s’est imposé parce que les paiements circulent désormais entre pays, devises et systèmes différents. Sans cet identifiant, une banque devrait interpréter davantage de données manuellement. Avec lui, le traitement devient plus rapide et plus fiable. C’est aussi pour cela que le swift reste présent dans de nombreux formulaires : il sert de repère commun, compris par les banques du réseau international.
Différence entre SWIFT, BIC et IBAN
Quand on remplit un formulaire bancaire, le swift, le bic et l’iban apparaissent souvent ensemble, et la confusion est fréquente. En pratique, le swift et le bic renvoient à la même logique d’identification d’une banque, tandis que l’iban désigne le compte du bénéficiaire. Autrement dit, un système sert à trouver la banque, l’autre à trouver le compte. Dans la zone européenne, cette distinction est particulièrement utile, car un même paiement peut demander plusieurs références.
Le français moyen qui prépare un virement hésite souvent entre ces trois champs. Pourtant, leur complémentarité est simple : le swift dirige vers l’établissement, le bic confirme cette identification, et l’iban cible le compte exact. Dans un système bancaire moderne, les deux informations se renforcent plutôt qu’elles ne se remplacent.
| Identifiant | Rôle principal |
|---|---|
| SWIFT | Identifier la banque dans le réseau international |
| BIC | Désigner le même type d’identifiant bancaire |
| IBAN | Repérer le compte du bénéficiaire |
SWIFT et BIC : deux noms pour une même logique
Le swift et le bic sont très proches dans l’usage. Selon les banques et les formulaires, l’un ou l’autre peut être affiché, mais la logique reste la même : identifier la banque de façon précise. Cela évite de confondre un établissement avec un autre dans une zone où plusieurs acteurs peuvent porter des noms similaires. Pour vous, le plus important est de vérifier le champ demandé avant de saisir l’information.
IBAN et SWIFT : comment les utiliser ensemble
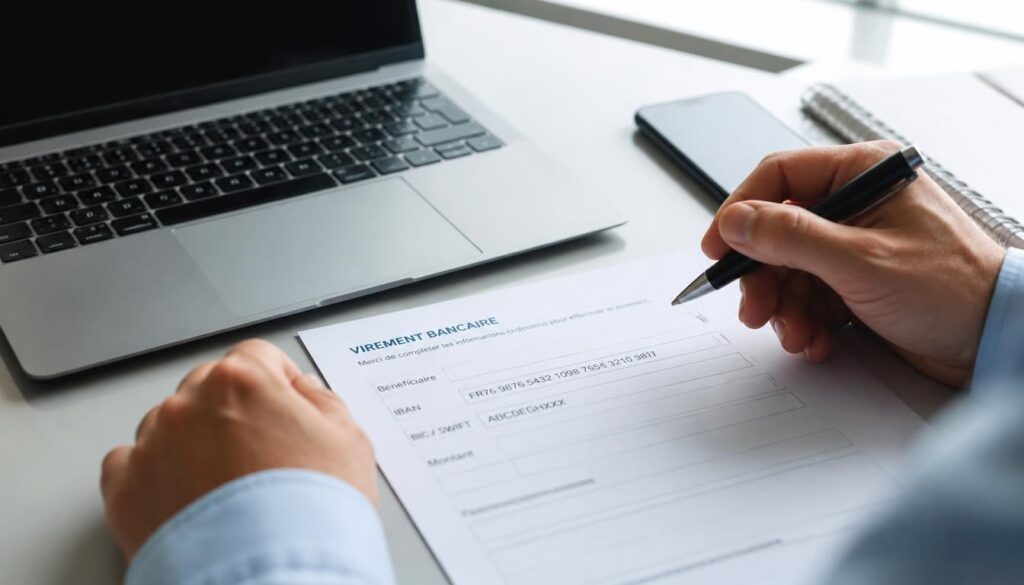
L’iban et le swift fonctionnent souvent en duo. L’iban pointe vers le compte, tandis que le swift aide à orienter le paiement vers la bonne banque. Dans un virement, l’un ne remplace pas l’autre si l’opération est internationale. Sur un formulaire, vous pouvez parfois voir les deux champs côte à côte, ce qui montre bien leur complémentarité dans le système bancaire.
La structure d’un code bancaire expliquée pas à pas
Le swift suit un format standard composé de plusieurs blocs. Chaque caractère a une fonction précise, ce qui permet de lire le code comme une petite carte d’identité bancaire. On y retrouve généralement le nom de la banque, le pays, la localisation et parfois l’agence. Ce format ISO rend l’identification cohérente d’un pays à l’autre, et c’est ce qui explique sa longévité dans les échanges financiers.
Si vous regardez un code swift sans repère, il peut sembler opaque. Pourtant, sa logique est très régulière : d’abord la banque, puis le pays, ensuite le siège ou l’agence. Cette organisation facilite la lecture et limite les erreurs quand une banque reçoit une instruction de paiement.
Les blocs qui composent l’identifiant
Un swift se découpe en plusieurs parties lisibles. Les quatre premiers caractères désignent la banque, les deux suivants indiquent le pays, puis viennent la ville ou le siège, et parfois un dernier bloc pour l’agence. Chaque caractère compte, car il précise la destination bancaire. Ce code ancien reste pourtant très actuel, parce qu’il répond toujours au besoin d’une identification claire dans le réseau international.
- Les 4 premiers caractères identifient la banque.
- Les 2 suivants correspondent au pays.
- Les 2 caractères suivants localisent le siège.
- Les 3 derniers, s’ils existent, précisent l’agence.
Lire un exemple sans se tromper
Prenons un code swift fictif, découpé en blocs : AAAA BB CC DDD. Les lettres du début renvoient à la banque, les deux suivantes au pays, puis viennent la ville ou le siège, et enfin l’agence éventuelle. Cette lecture pas à pas aide à comprendre que chaque caractère a une valeur. En pratique, vous n’avez pas besoin de mémoriser le format iso par cœur, mais de savoir où vérifier la bonne information.
Quand faut-il le renseigner dans un virement international ?
Le swift est demandé dès qu’un virement international doit être orienté vers une banque étrangère ou une banque située hors du circuit habituel. Il apparaît souvent quand le bénéficiaire est à l’étranger, quand le montant doit voyager dans une autre devise, ou quand la transaction passe par un intermédiaire bancaire. Dans ces cas, le swift aide la banque à traiter l’opération sans ambiguïté.
Vous préparez un paiement pour un fournisseur, un proche ou un compte étranger ? Le swift peut être exigé pour sécuriser l’acheminement du virement. Plus le contexte est international, plus cette information devient utile pour réduire les retards et clarifier le parcours de l’argent.
Les cas où la banque le demande
La banque peut demander le swift dans plusieurs situations : envoi vers un autre pays, réception d’un paiement étranger, règlement d’une facture internationale, transfert vers un fournisseur, ou versement à un bénéficiaire dont le compte est hors zone habituelle. Dans chaque cas, le but reste le même : orienter correctement la transaction et éviter une erreur de banque.
- Virement vers un proche installé à l’étranger.
- Paiement d’un fournisseur international.
- Réception d’un salaire ou d’un remboursement depuis l’étranger.
- Transfert vers un compte ouvert dans un autre pays.
- Opération en devise différente de celle de votre compte.
Ce que le virement international change concrètement
Un virement international implique souvent plus d’étapes qu’un transfert local. La banque doit vérifier le bénéficiaire, la devise, le parcours de la transaction et parfois les banques intermédiaires. Le swift sert alors de repère pour accélérer le traitement. En pratique, cela peut influer sur le temps de traitement et sur la clarté des informations demandées au moment du virement.
Trouver et vérifier le bon identifiant avant d’envoyer de l’argent
Avant d’envoyer de l’argent, mieux vaut consulter une source fiable pour éviter une erreur de code. Le swift se trouve généralement sur un document bancaire, dans un espace client, sur un formulaire officiel ou via un outil de recherche interne. Si vous êtes client d’une banque, le plus sûr reste de consulter l’information à la source, puis de la recouper avec le nom du bénéficiaire ou du fournisseur.
Un simple numéro mal recopié peut bloquer un virement ou l’envoyer au mauvais endroit. C’est pourquoi il est utile de vérifier chaque caractère, surtout quand le formulaire demande aussi l’iban, le nom du client ou l’agence concernée. Une minute de contrôle évite parfois plusieurs jours de correction.
Où chercher l’information fiable
Pour trouver le swift, vous pouvez consulter le site officiel de la banque, votre espace client, un relevé bancaire, un formulaire de virement, ou demander la référence au fournisseur concerné. Certains outils de recherche permettent aussi de retrouver le code à partir du nom de la banque ou de la ville. L’important est de toujours recouper l’information avant usage. Vous pourriez également être intéressé par bank swift bic.
- Site officiel de la banque.
- Espace client ou application bancaire.
- Relevé, RIB ou document contractuel.
- Formulaire fourni par le bénéficiaire ou le fournisseur.
- Outil de recherche bancaire reconnu.
Les vérifications à faire avant de valider
Avant de confirmer, comparez le nom de la banque, le pays, l’iban et le swift. Vérifiez aussi que le code correspond bien au bénéficiaire attendu et non à une ancienne agence. Si un doute persiste, consultez à nouveau la source officielle. Ce contrôle simple réduit le risque d’erreur et vous évite de devoir modifier une opération déjà lancée.
Erreurs fréquentes, frais et bonnes pratiques pour un transfert sûr
Les erreurs les plus courantes concernent le mauvais swift, la confusion avec un autre code, l’oubli d’un champ ou la saisie d’un code lié à une autre banque. Ces imprécisions peuvent entraîner des frais supplémentaires, des retards ou un retour de l’argent. Dans un virement international, chaque détail compte, surtout si le bénéficiaire attend un paiement à date fixe.
Pour réduire les frais, il faut aussi anticiper le parcours du transfert. Certaines banques appliquent des frais de réception, d’émission ou d’intermédiaire, et le montant final peut varier selon la devise. Mieux vaut donc vérifier la structure du virement avant validation, afin de pouvoir ajuster les informations si nécessaire.
Les pièges les plus courants à éviter
Un swift mal saisi, un bénéficiaire mal orthographié, une agence erronée ou un formulaire incomplet figurent parmi les pièges les plus fréquents. Le problème, c’est qu’une petite faute peut modifier le traitement de l’argent. Avant d’envoyer, relisez chaque caractère et comparez les données avec celles fournies par le fournisseur ou la banque du destinataire.
| Erreur fréquente | Conséquence possible |
|---|---|
| Code incomplet | Virement rejeté ou retardé |
| Banque mal identifiée | Transfert vers le mauvais circuit |
| Formulaire incomplet | Demande de correction |
Comment sécuriser le transfert et limiter les frais
Pour sécuriser le swift et limiter les frais, vérifiez toujours la source, comparez les informations et conservez une copie du formulaire validé. Si vous pouvez, demandez une confirmation écrite au fournisseur avant l’envoi. Enfin, renseignez-vous sur les frais éventuels de votre banque et sur ceux du réseau utilisé, car ils peuvent peser sur le montant reçu.
FAQ – Questions fréquentes sur l’identifiant bancaire international
C’est quoi le code SWIFT d’une banque ?
Le code swift d’une banque est un identifiant bancaire utilisé pour reconnaître précisément un établissement dans un virement international. Il aide à diriger le paiement vers la bonne banque, surtout quand le bénéficiaire se trouve dans un autre pays.
Le code SWIFT est-il le même que le BIC ?
Dans l’usage courant, oui : le swift et le bic renvoient à la même logique d’identification bancaire. Selon le formulaire ou la banque, l’intitulé peut changer, mais l’objectif reste d’identifier l’établissement bancaire.
Où trouver ce code sur un formulaire bancaire ?
Vous le trouverez souvent dans la partie réservée aux coordonnées bancaires, à côté de l’iban ou des informations du bénéficiaire. Sur un formulaire, le swift peut aussi apparaître sous le nom de bic, selon le système utilisé.
Faut-il le renseigner pour un virement international ?
Oui, très souvent. Pour un virement international, le swift sert à orienter la transaction vers la bonne banque, surtout si le bénéficiaire est hors de votre pays ou si la devise change.
Le code change-t-il selon l’agence ou le pays ?
Il peut varier selon l’agence, le siège ou le pays, car le swift intègre des éléments d’identification précis. C’est pour cela qu’il faut vérifier le code exact auprès de la banque ou du formulaire concerné.
Quelle différence avec l’IBAN ?
L’iban identifie le compte du bénéficiaire, alors que le swift identifie la banque. Les deux sont complémentaires dans un virement international, car ils ne servent pas au même niveau du réseau bancaire.