Que signifie le code BIC pour un virement bancaire ?
Vous avez déjà rempli un formulaire de virement en hésitant devant une case bancaire ? Dans ce genre de situation, comprendre un identifiant peut vous éviter bien des erreurs. Le sujet que signifie bic représente un repère essentiel pour lire les coordonnées d’une banque et préparer un virement sans stress. Ce code facilite l’identification du bon établissement, garantit une meilleure sécurité et rend chaque opération plus claire, que vous passiez par votre banque, par Qonto ou par une autre activité de paiement.
Le BIC identifie une banque à l’international et accompagne souvent l’IBAN lors d’un virement. Le code comporte 8 ou 11 caractères, avec une structure qui précise banque, pays et parfois succursale. Pour un virement international, la banque vérifie le code, le numéro de compte et l’établissement destinataire.
Comprendre le BIC en quelques secondes
Le BIC est un code bancaire qui identifie une banque de façon internationale. Cet élément, aussi appelé SWIFT dans l’usage courant, sert à reconnaître rapidement l’établissement destinataire lors d’une opération bancaire. En pratique, le bic aide à éviter les confusions entre plusieurs banques et à orienter correctement un virement. Pour vous repérer vite, retenez quatre points simples : il identifie une banque, il est utilisé dans le monde bancaire, il accompagne souvent l’IBAN, il sécurise l’acheminement des fonds. En complément, découvrez exemple bic.
Un identifiant bancaire pensé pour les virements
Lors d’un virement, le BIC apporte une information bancaire précise sur la banque du bénéficiaire. Sans cet argent bien identifié, une transaction peut être retardée ou mal orientée. Le code permet donc de sécuriser l’opération, surtout quand vous envoyez des fonds vers l’étranger ou vers un compte moins familier. Si vous débutez, imaginez-le comme un panneau de signalisation pour le système bancaire. Pour aller plus loin, lisez code banque 14690.
BIC, SWIFT et code bancaire
Le terme SWIFT est souvent employé comme synonyme du BIC, car il renvoie au même code bancaire dans la pratique. Chaque établissement possède un identifiant unique, construit pour être compris par les systèmes de paiement internationaux. Cette logique évite les ambiguïtés entre plusieurs agences et aide la banque à traiter le dossier sans confusion. Vous voyez alors pourquoi un simple code peut jouer un rôle décisif.
À quoi sert ce code dans un virement ?
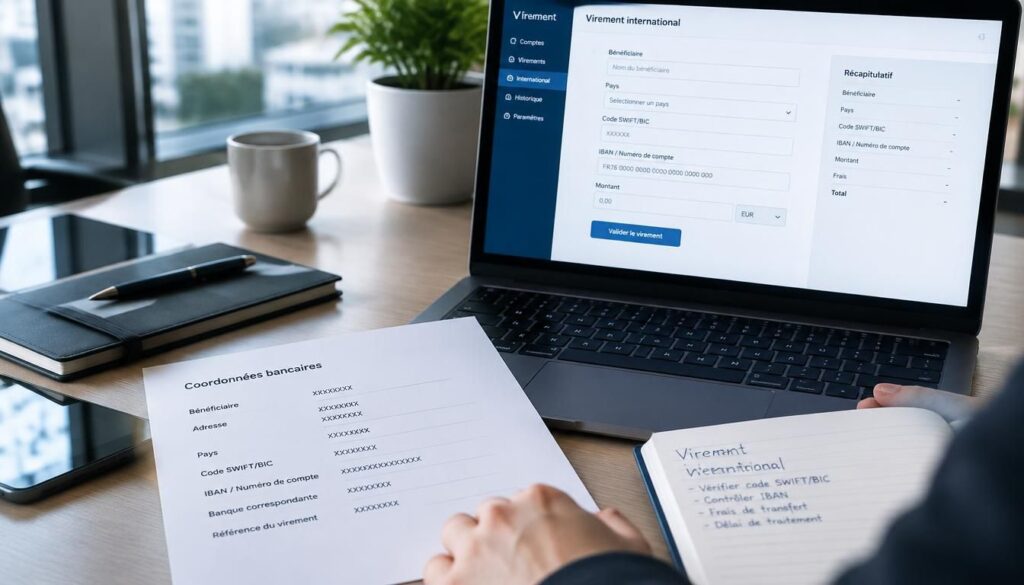
Le code BIC sert surtout à vérifier la banque destinataire avant un virement bancaire. Quand vous souhaitez envoyer de l’argent vers un autre pays, l’établissement de réception doit être clairement reconnu pour que le crédit arrive au bon endroit. La banque demande donc ce repère afin de vérifier les coordonnées et de limiter les erreurs. Dans un contexte international, ce contrôle devient presque automatique, car il aide à vérifier l’identité de la banque et à vérifier la route du paiement.
Quand le BIC devient utile
Le BIC devient utile lors d’un prélèvement, d’une transaction internationale ou d’un transfert vers une institution étrangère. Il sert aussi quand vous déplacez de l’argent entre deux systèmes bancaires différents. Dans ces cas, le code évite les hésitations et donne une lecture plus fiable des coordonnées. Si vous gérez des paiements réguliers, il devient vite un réflexe pratique.
Ce que la banque vérifie avant d’acheminer l’argent
Avant d’acheminer l’argent, la banque vérifie le code, le numéro de compte, puis l’établissement concerné. Cette étape sert à sécuriser le circuit de paiement et à réduire les erreurs de routage. Le contrôle repose sur une logique simple : un numéro doit correspondre à un établissement précis. Si une donnée manque, l’opération peut être ralentie ou refusée.
Où trouver le BIC sans se tromper
Pour trouver le BIC, commencez par votre RIB, votre IBAN ou votre formulaire bancaire. Ces documents affichent souvent le nom de la banque, l’adresse de l’établissement et les références utiles. Dans un espace client, le code apparaît aussi dans les coordonnées du compte. Chez Qonto, vous pouvez le trouver dans le formulaire de coordonnées ou dans l’outil lié à votre activité bancaire. Pour aller vite, gardez ce tableau en tête : Pour approfondir ce sujet, consultez notre guide sur qu est ce qu un bic.
| Support | Rapidité |
|---|---|
| RIB | Très rapide |
| IBAN | Rapide |
| Formulaire bancaire | Rapide |
| Espace client Qonto | Très rapide |
Les emplacements les plus courants
Le BIC figure souvent sur un RIB, un IBAN, un relevé ou un document de banque. Sur certains papiers, il apparaît à côté du nom du titulaire et du document de référence. Si vous cherchez un indice simple, regardez la zone des coordonnées bancaires : elle concentre généralement les informations utiles. Cette méthode évite de fouiller partout.
Le cas des interfaces comme Qonto
Dans une interface comme Qonto, trouver ce code passe souvent par un outil dédié aux coordonnées ou par un formulaire de partage. L’activité bancaire y est organisée pour rendre la recherche plus fluide, surtout si vous devez transmettre les données à un partenaire. Vous pouvez ainsi récupérer rapidement les informations sans passer par une recherche manuelle longue.
Comment lire la composition du BIC ?
La composition du BIC suit une nomenclature internationale très structurée. Son format repose sur une longueur de 8 ou 11 caractères, avec une suite de lettres et de chiffres qui décrivent la banque, le pays, puis parfois la succursale. Chaque caractère a une fonction précise dans cette composition, ce qui rend la lecture assez logique une fois le format compris. Pour vous y retrouver, observez quatre repères : banque, pays, agence, succursale.
Les parties qui composent le code
La composition du code commence par l’identification de la banque, puis par celle de l’établissement. Les caractères suivants servent à préciser le pays et, dans certains cas, une agence. Ce format permet une identification rapide dans les réseaux de paiement. L’élément final complète la lecture et évite les confusions entre plusieurs implantations d’un même groupe bancaire.
Les variantes à 8 ou 11 caractères
La longueur du BIC varie selon qu’il comporte 8 ou 11 caractère. Le format à 8 caractères suffit souvent pour identifier l’établissement principal, tandis que la version à 11 ajoute une succursale unique. Cette logique aide à distinguer un siège d’une agence locale. Si vous voyez 11 caractères, le pays reste lisible dans la structure, mais l’identification devient plus fine.
Peut-on faire un virement sans BIC
Pour un virement bancaire, le BIC n’est pas toujours indispensable, mais il reste souvent demandé pour renforcer la sécurité. Avec un IBAN et un RIB bien renseignés, certaines banques acceptent l’opération sans code supplémentaire, surtout en zone européenne. En revanche, pour un transfert international, il est prudent de vérifier les données avant validation. Le nom du bénéficiaire, le crédit attendu et l’activité commerciale du compte doivent aussi être cohérents. Voici quatre vérifications utiles : IBAN exact, nom complet, code correct, adresse de la banque. Vous pourriez également être intéressé par code banque 13507.
Les cas où l’IBAN suffit
Dans certains virements, l’IBAN suffit pour identifier la banque et lancer l’opération. Cette règle concerne souvent des paiements nationaux ou des échanges internationaux encadrés par le système bancaire européen. L’information demandée reste alors limitée, car la structure de l’IBAN apporte déjà une grande précision. Vous gagnez en simplicité, mais il faut toujours confirmer les données avant l’envoi.
Les réflexes pour sécuriser l’opération
Pour sécuriser l’opération, vérifiez le code, l’adresse du bénéficiaire et l’élément de compte avant de valider. Cette étape simple réduit les risques d’erreur et protège votre sécurité bancaire. Si un doute persiste, relisez le document source ou comparez les coordonnées avec celles du formulaire de paiement. Un contrôle de quelques secondes peut éviter un long retard.
FAQ – Questions fréquentes sur le code bancaire
Le BIC est-il le même que le SWIFT ?
Oui, dans l’usage courant, BIC et SWIFT désignent le même code bancaire.
Le BIC change-t-il selon la banque ?
Oui, chaque établissement bancaire possède son propre code.
Où retrouver ce code sur un RIB ?
Le code apparaît généralement dans la zone des coordonnées bancaires du RIB.
Faut-il le vérifier avant un virement international ?
Oui, vérifier ce code avant un virement international limite les erreurs de routage.
Qonto fournit-il un BIC pour chaque activité bancaire ?
Qonto affiche les coordonnées bancaires utiles, dont le BIC, selon l’activité et le compte concerné.